Gastos médicos
Los de ahora y los que vienen.
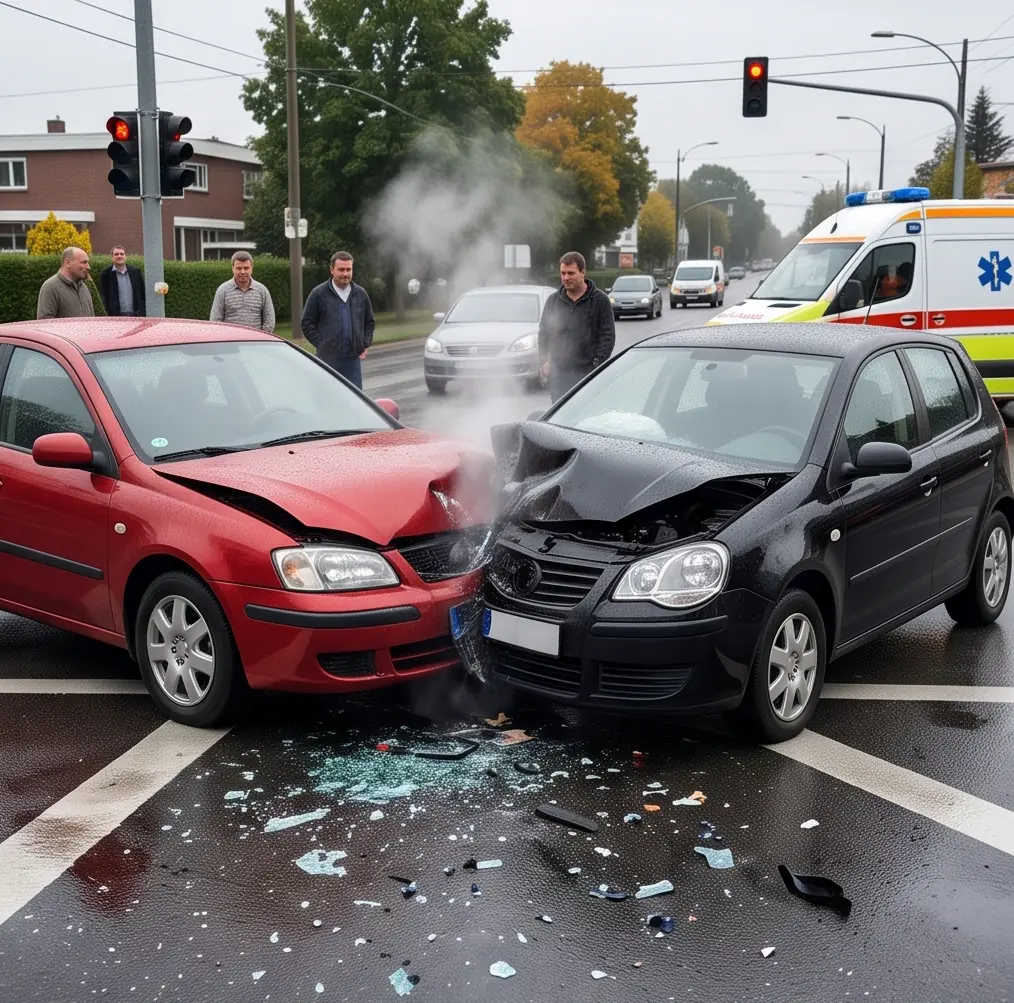
Accidentes de auto
El ajustador del otro seguro llama rápido, es amable y está grabando. Te decimos hoy qué cubre tu póliza, quién debe pagar y cuánto tiempo tienes. Gratis y en español.
 Contestamos 24/7Hablamos españolLos 50 estadosNi un dólar de tu bolsillo
Una persona te contacta hoy, en español, para decirte si hay caso y qué sigue. Enviar el formulario no crea una relación abogado-cliente.
La ley, en simple
Hay dos sistemas en el país y no funcionan igual. En doce estados llamados “sin culpa” (no-fault), tu propio seguro paga primero tus gastos médicos con una cobertura llamada PIP, sin importar quién chocó a quién — y para poder demandar al otro conductor tu lesión tiene que pasar cierto nivel de gravedad. En el resto de los estados paga el seguro del que causó el choque.
Tu porcentaje de culpa cambia todo. La mayoría de los estados reparte la culpa en porcentajes y te descuenta el tuyo. Pero hay cinco lugares donde la regla es dura: si tuviste aunque sea un poquito de culpa, puedes quedarte sin nada. Por eso importa tanto cómo se cuenta lo que pasó desde el primer día.
Si el otro no tenía seguro, tu propia póliza puede pagar. Se llama cobertura de conductor sin seguro o con poco seguro. Mucha gente la trae y no lo sabe.
No estás obligado a dar una declaración grabada al seguro del otro. Te la van a pedir y van a decir que es rutina. Es tu decisión, y casi siempre conviene que un abogado la revise antes.
Información general, no es asesoría sobre tu caso. Los pasos los confirma el abogado licenciado en tu estado.
Tu reclamo
Los de ahora y los que vienen.
Los que perdiste y los que vas a perder.
En los casos donde aplique.
El tratamiento que sigue después del golpe.
El vehículo y lo que traías adentro.
El transporte a las citas médicas.
Antes de llamar
En doce estados “sin culpa”, tu propio seguro paga primero con PIP. En el resto, paga el seguro del que causó el choque. Dinos dónde pasó y te decimos cuál aplica.
La mayoría de los estados reparte la culpa en porcentajes. En cinco lugares la regla es dura: aunque sea un poco de culpa puede dejarte sin nada.
El seguro del otro te la va a pedir y va a decir que es rutina. No estás obligado. Casi siempre conviene que un abogado la revise antes.
Errores comunes
Decir “estoy bien” en la escena. Queda en el reporte y lo usan después.
Dar declaración grabada sin preparación. Es la herramienta favorita del ajustador.
Publicar en redes sociales. El seguro las revisa. Una foto en una fiesta vale más que un informe médico.
Aceptar el primer cheque. Casi siempre es una fracción de lo que cuesta la recuperación.
Esperar a ver si se me quita. El dolor de cuello y espalda que se ignora es el que más caso pierde.
Cobertura nacional
Las reglas de un choque cambian por completo de un estado a otro: quién paga primero, cuánta culpa te deja sin nada, cuánto tiempo tienes. Te conectamos con un abogado licenciado en tu estado, no con una oficina que está a dos mil millas.
Contesta una persona, en español, a la hora que sea.Nosotros hablamos con el seguro. Tú no.Sabes cuánto se queda el abogado antes de firmar.Si el choque fue mientras trabajabas, revisa también los accidentes laborales. Si fue en una obra, mira los accidentes de construcción. Si te lesionaste en una tienda o escalera, revisa las caídas en lugares públicos.
Los estados en rojo claro son los que atendemos hoy. Vamos sumando estados conforme se unen más abogados licenciados. El color del mosaico no marca un plazo. Los plazos son una referencia general; los confirma un abogado licenciado en tu estado. Última revisión del documento: septiembre 2026, pendiente de aprobación de un abogado antes de publicarse.
Direct ESQ
Direct ESQ es un servicio que conecta a personas lesionadas en Estados Unidos con abogados independientes licenciados en el estado donde ocurrió el accidente. No es un bufete de abogados y no proporciona asesoría legal. En un accidente de auto, la consulta sirve para ver quién paga, si tu póliza tiene cobertura de conductor sin seguro y si conviene dar una declaración grabada.
Información general, no es asesoría legal de tu caso. Revisión de marketing: septiembre 2026, pendiente de aprobación de un abogado licenciado.
FAQ
Si el otro no tenía seguro, tu propia póliza puede pagar. Se llama cobertura de conductor sin seguro o con poco seguro. Mucha gente la trae y no lo sabe. Hay excepciones. Confírmalo hoy con un abogado licenciado en tu estado.
No estás obligado a dar una declaración grabada al seguro del otro. Te la van a pedir y van a decir que es rutina. Es tu decisión, y casi siempre conviene que un abogado la revise antes.
La mayoría de los estados reparte la culpa en porcentajes y te descuenta el tuyo. Pero hay cinco lugares donde la regla es dura: si tuviste aunque sea un poquito de culpa, puedes quedarte sin nada. Dinos dónde pasó y te decimos cómo está el tuyo. Hay excepciones.
Los plazos cambian de un estado a otro. Por eso te pedimos dónde pasó: te conectamos con un abogado licenciado ahí que confirma el reloj de tu caso. Hay excepciones. Confírmalo hoy.
Si ibas manejando por trabajo, puede haber más de un camino: el del choque y, en algunos casos, el de compensación laboral. Cuéntanos qué pasó y lo revisamos hoy. No prometemos un resultado. Las reglas cambian por estado.
No tener licencia no decide el caso por sí solo. Las reglas cambian por estado y por los hechos del choque. Dinos dónde pasó y lo confirmamos hoy con un abogado licenciado ahí. Hay excepciones.
Busca atención médica, no digas que estás bien solo por irte, y no des una declaración grabada al seguro del otro sin revisarla. Tampoco publiques fotos del choque en redes. Cuéntanos dónde pasó y lo vemos hoy.
No. Direct ESQ no es un bufete de abogados y no proporciona asesoría legal. Conecta a la persona con un abogado independiente licenciado en el estado donde pasó el accidente. Llamar o enviar el formulario no crea una relación abogado-cliente.
La consulta es gratis. No se cobra por llamar ni por enviar el formulario. Antes de firmar te dicen cuánto se queda el abogado. Direct ESQ no promete un resultado y las reglas cambian por estado.
Direct ESQ
Cada caso tiene su página, sus reglas y un abogado licenciado donde pasó.